Ubezpieczenie OC przy pracach nad czynną linią produkcyjną – co powinien zawierać zakres polisy
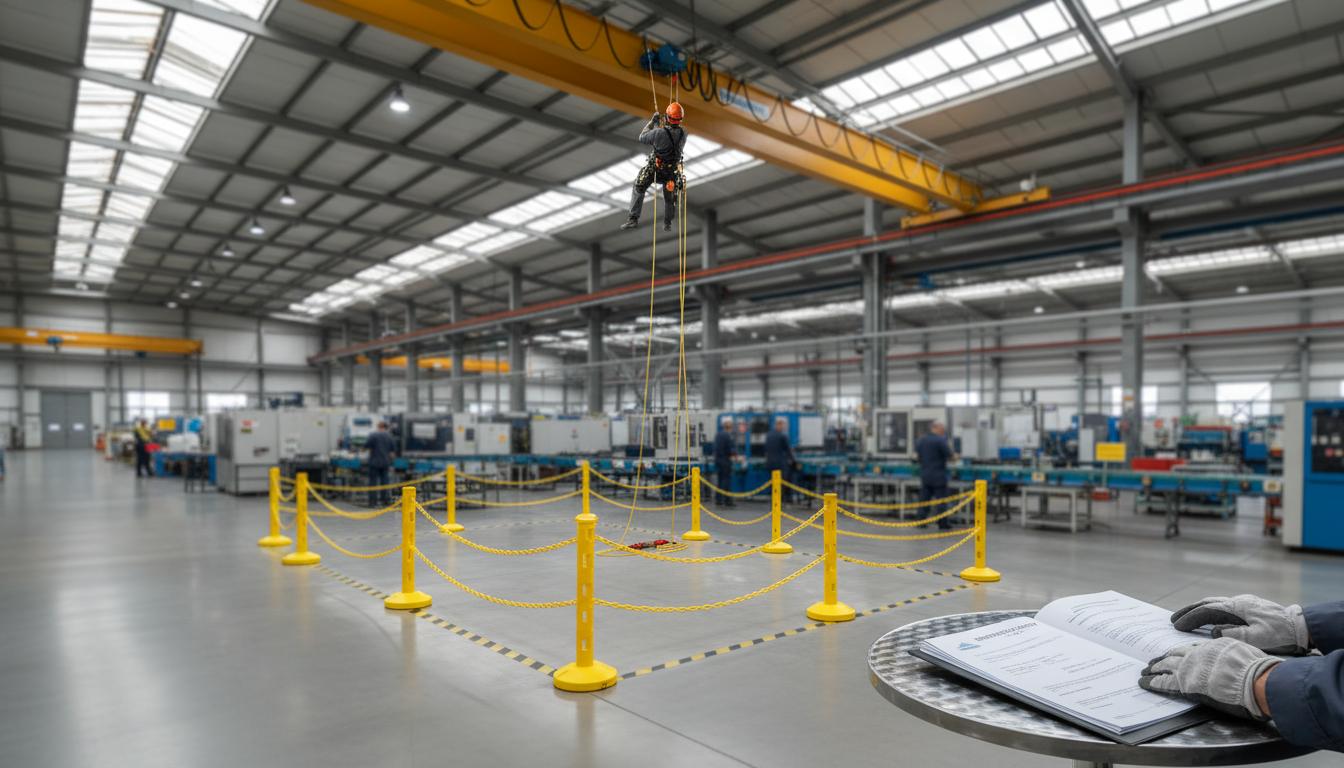
Malowanie suwnicy, czyszczenie konstrukcji stalowej pod dachem hali czy naprawa instalacji nad ciągiem technologicznym – to prace, które w wielu zakładach trzeba wykonać bez zatrzymywania produkcji. Ekipa pracuje na wysokości kilku czy kilkunastu metrów, a pod nią przez cały czas jeżdżą wózki widłowe, pracują operatorzy maszyn i przemieszcza się półprodukt warty realne pieniądze. Wystarczy spadający pędzel, kropla farby na przenośniku albo źle zabezpieczone narzędzie, żeby zwykła niedogodność zamieniła się w kosztowny przestój albo, w gorszym scenariuszu, w wypadek osoby pracującej pod spodem. Zanim podpiszesz umowę z wykonawcą prac wysokościowych, warto dokładnie wiedzieć, czego wymagać od jego polisy OC, bo standardowy dokument „OC działalności” wcale nie musi pokrywać tego konkretnego ryzyka.
Dlaczego praca nad czynną linią to inne ryzyko niż typowe prace wysokościowe
Większość polis OC, którymi legitymują się firmy wysokościowe, została skonstruowana z myślą o pracach na elewacjach, dachach czy konstrukcjach zewnętrznych – tam, gdzie ewentualna szkoda dotyczy najczęściej samego budynku albo przypadkowych przechodniów. Praca nad linią produkcyjną to inna kategoria ryzyka z co najmniej trzech powodów.
Po pierwsze, pod ekipą znajdują się ludzie – operatorzy, pracownicy utrzymania ruchu, osoby transportujące materiały – narażeni bezpośrednio na spadające przedmioty czy substancje. Po drugie, pod spodem stoi zwykle sprzęt o wysokiej wartości: sterowniki, czujniki, przenośniki, gotowe wyroby czekające na wysyłkę. Kropla farby epoksydowej na płycie sterownika albo pyłu ściernego na łożysku potrafi wygenerować koszt naprawy wielokrotnie wyższy niż wartość samych prac malarskich. Po trzecie, każda nieplanowana przerwa w pracy linii to koszt przestoju liczony za godzinę – i to jest element szkody, o którym wykonawcy najczęściej zapominają wspomnieć przy prezentowaniu polisy.
Co powinno znaleźć się w zakresie polisy – lista kontrolna przed podpisaniem umowy
Zanim zaakceptujesz ofertę wykonawcy, poproś o kopię polisy i ogólne warunki ubezpieczenia (OWU), a następnie sprawdź w nich punkt po punkcie:
- Czy polisa obejmuje prace na wysokości wykonywane metodą dostępu linowego – część OWU wprost wyłącza tę kategorię prac jako podwyższone ryzyko, jeśli nie została dopisana klauzula rozszerzająca.
- Czy zakres obejmuje szkody w mieniu, na którym lub w otoczeniu którego prowadzone są prace (tak zwane mienie powierzone lub mienie w pieczy, kontroli, dozorze) – bez tej klauzuli ubezpieczyciel może odmówić wypłaty za uszkodzenie maszyny stojącej bezpośrednio pod miejscem pracy.
- Czy suma gwarancyjna jest adekwatna do wartości maszyn i infrastruktury znajdującej się pod strefą prac, a nie tylko do wartości samego kontraktu na malowanie.
- Czy polisa pokrywa szkody osobowe wyrządzone osobom trzecim, czyli pracownikom zakładu znajdującym się w zasięgu prac, a nie tylko pracownikom samego wykonawcy (tych obejmuje osobne ubezpieczenie NNW).
- Jaka jest wysokość franszyzy redukcyjnej (kwota, o którą pomniejszana jest każda wypłata) – wysoka franszyza przy niewielkiej sumie ubezpieczenia oznacza, że drobniejsze szkody i tak obciążą budżet zakładu.
- Czy zakres terytorialny i przedmiotowy obejmuje konkretnie Twój obiekt i rodzaj prowadzonej działalności produkcyjnej, a nie ogólnikowy zapis „prace budowlano-montażowe”.
Suma gwarancyjna – jak ocenić, czy jest wystarczająca
Nie ma jednej uniwersalnej kwoty, która sprawdzi się w każdym zakładzie – suma gwarancyjna powinna być dobrana do realnego ryzyka, a nie do najniższej oferty na rynku ubezpieczeń. Zanim ocenisz, czy polisa wykonawcy jest wystarczająca, warto zrobić prosty rachunek po swojej stronie: jaka jest wartość odtworzeniowa maszyn i instalacji znajdujących się bezpośrednio pod planowaną strefą prac oraz ile kosztuje jedna godzina przestoju tej części linii. Suma znacznie niższa niż te dwie wartości razem wzięte powinna być sygnałem do rozmowy z wykonawcą o podniesieniu zakresu ubezpieczenia albo o wykupieniu jednorazowej polisy uzupełniającej na czas konkretnej realizacji – to standardowa praktyka przy pracach nad wrażliwą infrastrukturą, a nie nadmierne wymaganie ze strony zamawiającego.
Warto też pamiętać, że deklarowana przez wykonawcę suma gwarancyjna dotyczy zwykle całego roku polisowego, nie pojedynczego zlecenia. Jeżeli ten sam wykonawca ma w tym okresie kilka innych kontraktów, a wcześniej doszło już do wypłaty odszkodowania, dostępna suma na kolejną szkodę może być realnie niższa niż ta wpisana w dokumencie.
Czerwone flagi, które powinny wzbudzić czujność
Kilka sygnałów ostrzegawczych pojawia się w tym obszarze regularnie, warto je znać, zanim dojdzie do podpisania umowy:
- Wykonawca przedstawia wyłącznie zaświadczenie o zawarciu polisy (tak zwany certyfikat ubezpieczeniowy) bez możliwości wglądu w OWU – certyfikat potwierdza istnienie polisy, ale nie pokazuje wyłączeń.
- W polisie widnieje ogólny zapis „działalność budowlana” bez wyszczególnienia prac na wysokości metodą dostępu linowego.
- Suma gwarancyjna jest niższa niż wartość jednej maszyny znajdującej się w hali, w której mają być prowadzone prace.
- Wykonawca unika odpowiedzi na pytanie o klauzulę mienia powierzonego albo twierdzi, że to się załatwia na miejscu, jakby coś się stało.
- Polisa jest opłacona w ratach, a termin płatności ostatniej raty przypada po planowanym terminie realizacji prac – w razie zaległości ochrona może zostać zawieszona.
Jak zweryfikować polisę, zanim ekipa wejdzie na halę
Praktyczna weryfikacja nie wymaga wiedzy prawniczej, tylko kilku prostych kroków. Poproś o aktualne potwierdzenie opłacenia składki, nie tylko o sam dokument polisy – polisa nieopłacona formalnie istnieje, ale ochrona może być zawieszona. Poproś dział prawny lub brokera ubezpieczeniowego zakładu o krótkie potwierdzenie, że zakres obejmuje szkody w mieniu powierzonym oraz prace na wysokości. Jeżeli wartość maszyn pod strefą prac jest wysoka, rozważ zapis w umowie z wykonawcą zobowiązujący go do wykupienia dodatkowego ubezpieczenia na czas realizacji konkretnego zlecenia, z sumą dopasowaną do tego ryzyka, a nie do ogólnej działalności firmy.
Dobrze zorganizowany wykonawca prac wysokościowych nie traktuje takich pytań jako utrudnienia – wręcz przeciwnie, jasny zakres ubezpieczenia to element, który powinien pojawić się w ofercie, zanim zamawiający w ogóle o niego zapyta. To samo dotyczy dokumentacji, którą warto zestawić z innymi wymaganiami wobec wykonawcy, w tym z pytaniami o ubezpieczenie OC, jakie warto zadać każdej firmie wysokościowej, niezależnie od rodzaju obiektu, na którym ma pracować.
Jak to wygląda w praktyce – przykład z hali produkcyjnej
Załóżmy sytuację: zakład planuje odświeżenie powłoki antykorozyjnej suwnicy bramowej pracującej nad halą montażową. Linia ma pracować bez przestoju, bo zatrzymanie jej na czas remontu oznaczałoby przesunięcie terminów dostaw. Pod torem jazdy suwnicy stoją stanowiska montażowe z osprzętem elektronicznym wartym więcej niż sam koszt malowania konstrukcji. W takim scenariuszu standardowa polisa OC „od zdarzeń budowlanych” bez rozszerzenia o mienie powierzone i bez odpowiednio wysokiej sumy gwarancyjnej praktycznie nie chroni zakładu przed najbardziej prawdopodobnym ryzykiem, czyli zabrudzeniem lub uszkodzeniem stanowisk montażowych podczas prac.
W praktyce dobrze zorganizowany wykonawca w takiej sytuacji zaproponuje dodatkowo zabezpieczenie fizyczne strefy pod pracami – osłony, folie, wygrodzenia. To jednak nie zwalnia z konieczności sprawdzenia, czy na wypadek awarii takiego zabezpieczenia polisa faktycznie pokryje ewentualną szkodę. Fizyczne środki ostrożności i ubezpieczenie powinny działać razem, a nie zastępować się nawzajem – to częsty błąd w ocenie ryzyka, kiedy zakład zakłada, że skoro wykonawca stosuje folie ochronne, to kwestia ubezpieczenia jest drugorzędna.
Dokumenty, o które warto poprosić poza samą polisą
Sama polisa i OWU to nie wszystko, co warto mieć w dokumentacji przed rozpoczęciem prac. Do kompletu warto dołączyć:
- Potwierdzenie opłacenia bieżącej składki, z datą nie starszą niż kilka tygodni przed planowanym terminem prac.
- Pisemne potwierdzenie od ubezpieczyciela lub brokera, że zakres obejmuje konkretny rodzaj prac (dostęp linowy) oraz konkretny obiekt lub rodzaj działalności zamawiającego.
- Listę pracowników wykonawcy, którzy będą realizować prace, wraz z potwierdzeniem ich uprawnień do pracy na wysokości – to dokument odrębny od polisy, ale często sprawdzany łącznie, bo część odpowiedzialności ubezpieczyciele uzależniają od tego, czy prace prowadzą osoby o odpowiednich kwalifikacjach.
- Zapis w umowie określający, w jakim terminie po zdarzeniu wykonawca zobowiązuje się zgłosić szkodę do swojego ubezpieczyciela i poinformować o tym zamawiającego.
Komplet takiej dokumentacji zebrany przed rozpoczęciem prac, a nie w trakcie negocjacji po ewentualnej szkodzie, oszczędza tygodnie sporów o to, kto i w jakim zakresie odpowiada za powstałe uszkodzenia.
Odpowiedzialność w praktyce – kto płaci za co
W większości umów o roboty na terenie czynnego zakładu odpowiedzialność dzieli się na dwa obszary. Za bezpieczeństwo samych prac wysokościowych, sprzętu asekuracyjnego i pracowników na linie odpowiada wykonawca – to jego polisa OC oraz procedury pracy na wysokości powinny pokrywać ewentualne zdarzenia związane z samym wykonywaniem prac. Za dopuszczenie ekipy do konkretnej strefy, poinformowanie o rozkładzie maszyn pod spodem i skoordynowanie prac z ruchem produkcyjnym odpowiada zwykle zamawiający, czyli zakład. Jasny podział tych ról w umowie – kto wygradza strefę, kto informuje operatorów, kto reaguje w razie zatrzymania linii – jest równie ważny jak sama treść polisy, bo w praktyce to od tego podziału zależy, która strona zostanie pociągnięta do odpowiedzialności, gdy dojdzie do szkody.
Warto również ustalić z wykonawcą procedurę zgłaszania zdarzeń jeszcze przed rozpoczęciem prac – kto, w jakim czasie i w jakiej formie informuje o zauważonym uszkodzeniu, nawet jeśli na pierwszy rzut oka wygląda ono na drobne. Opóźnione zgłoszenie szkody bywa jednym z częstszych powodów, dla których ubezpieczyciel kwestionuje wypłatę odszkodowania, niezależnie od tego, jak dobrze skonstruowana była sama polisa.
Zapisy w umowie, które warto dodać niezależnie od treści polisy
Sama polisa, nawet dobrze skonstruowana, nie zastąpi jasnych zapisów w umowie z wykonawcą. Warto dopisać do umowy kilka elementów, które w razie sporu ułatwiają ustalenie, kto i za co odpowiada. Po pierwsze, zobowiązanie wykonawcy do przedstawienia aktualnej polisy i potwierdzenia opłacenia składki przed każdym kolejnym zleceniem, nie tylko przy pierwszym kontrakcie – polisy wygasają, są odnawiane na nowych warunkach, a zakład nie zawsze jest o tym automatycznie informowany. Po drugie, zapis określający minimalną wymaganą sumę gwarancyjną adekwatną do specyfiki obiektu, żeby uniknąć sytuacji, w której wykonawca zmienia ubezpieczyciela na tańszego, obniżając przy okazji zakres ochrony. Po trzecie, procedurę postępowania w razie szkody – kto w jakim czasie zgłasza zdarzenie, kto dokumentuje uszkodzenia fotograficznie zanim zostaną naprawione, i w jakiej formie strony potwierdzają zakres szkody, żeby uniknąć sporu o to, czy dane uszkodzenie w ogóle powstało w trakcie prac.
Takie zapisy nie są wyrazem braku zaufania do wykonawcy – to standardowa praktyka przy każdej współpracy, w której jedna strona wykonuje prace podwyższonego ryzyka na terenie i mieniu drugiej strony. Wykonawca, który ma uporządkowaną dokumentację ubezpieczeniową, zwykle nie ma problemu z akceptacją takich zapisów, bo i tak stosuje je we własnym interesie przy innych kontraktach.
Wnioski
Ubezpieczenie OC wykonawcy prac wysokościowych nad czynną linią produkcyjną to nie formalność do odhaczenia, tylko realne zabezpieczenie finansowe zakładu na wypadek zdarzenia, które statystycznie zdarza się rzadko, ale kosztuje dużo, gdy już wystąpi. Kluczowe jest sprawdzenie trzech rzeczy: czy polisa wprost obejmuje prace na wysokości metodą dostępu linowego, czy suma gwarancyjna odpowiada wartości maszyn i kosztowi przestoju w miejscu prowadzenia prac oraz czy zakres uwzględnia mienie powierzone, a nie tylko ogólną odpowiedzialność cywilną. Te same pytania warto zadawać niezależnie od tego, czy zlecane są prace malowania wysokościowego i zabezpieczeń antykorozyjnych konstrukcji przemysłowych, czy inny rodzaj robót prowadzonych nad działającym ciągiem produkcyjnym. Dobrze skonstruowana polisa nie eliminuje ryzyka, ale przenosi jego finansowe skutki tam, gdzie powinny się znaleźć – po stronie wykonawcy, a nie zakładu, który zlecił prace.
Autor wpisu
Piotr Lankiewicz
Specjalista od prac wysokościowych i technik dostępu linowego. Właściciel firmy realizującej zlecenia w najbardziej niedostępnych miejscach w kraju. Stawia na terminowość, uprawnienia BHP i rozwiązania, które oszczędzają czas i koszty tam, gdzie nieopłacalne jest użycie ciężkiego sprzętu.